

Advies over je nieuwbouwhypotheek
Prijswinnende backoffice. Bel ons op: 033-7981468
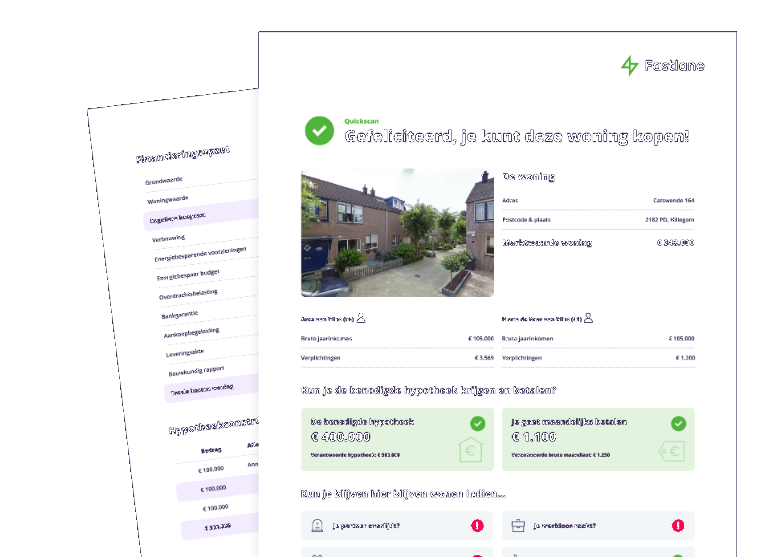
Bel ons vandaag en regel een vrijblijvende quick scan
Wij vergelijken 30+ hypotheekaanbieders met de beste rentes en voorwaarden voor u:
Regel je hypotheek via HypotheekMentor:
- Erkend adviseur met Wft-diploma's, onder AFM-vergunning 12044410.
- Echt onafhankelijk hypotheekadvies.
- Ook voor een second opinion.
- We lopen voorop in digitalisering.
- Je weet vooraf precies wat het advies kost.
Artikelen

Veelgestelde vragen
Vind het antwoord op elke interessante vraag

Op elke pagina vind je contactmogelijkheden als je een nieuw product wilt aanvragen.
Heb je vragen over een bestaand product? Neem dan het beste rechtstreeks contact op met je bank.
HypotheekMentor is een bemiddelaar en adviseur, maar geen bank. We hebben daarom geen inzicht in je huidige producten.
We vergelijken een groot deel van markt, maar niet iedereen. Voor hypotheken vergelijken we ruim 30 aanbieders en voor lijfrentes en banksparen ruim 20 aanbieders. Hiermee dekken we vrijwel de gehele markt. Bij vermogensbeheerders vergelijken we alleen de grotere partijen, omdat een vergelijking van 200 aanbieders niet uitvoerbaar is.
We bieden eenvoudige online hulpmiddelen om snel inzicht te krijgen, zodat je betere beslissingen kunt nemen.
Kijk bij belangrijke financiële beslissingen altijd rond, en verder dan je eigen bank.
We zijn niet gebonden aan bepaalde banken en krijgen geen vergoeding per aangebrachte hypotheekklant. We zijn vrij in ons advies en werken volledig in jouw belang.
Dat kan, maar banken hebben meestal niet voor elk type hypotheek een interessante optie. We vergelijken ruim 30 hypotheekaanbieders en hun voorwaarden. De kans dat je eigen bank het beste aanbod heeft, is vrij klein. Is je eigen bank toch de beste keuze, dan adviseren we je dat.
We zijn niet gebonden aan een bepaalde bank of verzekeraar. We kunnen dus zelf bepalen wie of wat we op de site plaatsen. Ook schrijven we zelf de teksten en doen we zelf onderzoek.
We krijgen betaald voor advies en bemiddeling. Dit betekent dat we voor het leveren van advies geld ontvangen.
Omdat we met veel verschillende banken en verzekeraars samenwerken kunnen we een goede selectie van producten maken. We zullen echter nooit de gehele markt kunnen vergelijken.
Dat is een belangrijke vraag. We versleutelen al onze gegevens en slaan bewust zo weinig mogelijk gevoelige data op. We werken ook zoveel mogelijk digitaal, voor optimale beveiliging.
Onze backoffice DAK won de Gouden Lotus Award Serviceprovider in 2023 en 2024
“Winnaar DAK Intermediairscollectief wordt omschreven als persoonlijk, deskundig, betrouwbaar en snel. Een rapport waarmee je prima kunt thuiskomen.”
Bron: Infinance.nl
Een nieuwbouwwoning kopen: waar let je op?
Bij nieuwbouw betaal je de woning in termijnen terwijl hij gebouwd wordt. Dat vraagt om een hypotheek die rekening houdt met het bouwdepot, de bouwrente en een langere bouwtijd.
Een deel van je hypotheek komt in een bouwdepot. Daaruit betaal je de bouwtermijnen en eventueel meerwerk. Over het bedrag in het depot ontvang je meestal rente.
Tot de oplevering betaal je bouwrente over de termijnen die al betaald zijn. Woon je nog in een ander huis, dan kun je tijdelijk dubbele lasten hebben.
Omdat bouwen lang kan duren, is een lange geldigheid van het renteaanbod belangrijk. Kijk ook of je mag profiteren als de rente in die tijd daalt.
Nieuwbouwwoningen zijn vaak zeer energiezuinig. Bij een hoog energielabel kun je in sommige gevallen extra lenen.
Wil je extra opties, zoals een uitbouw of een betere keuken, dan kun je dat meerwerk vaak meenemen in je hypotheek.
